
Пряме врегулювання: як отримати виплату від власної страхової після ДТП
Реклама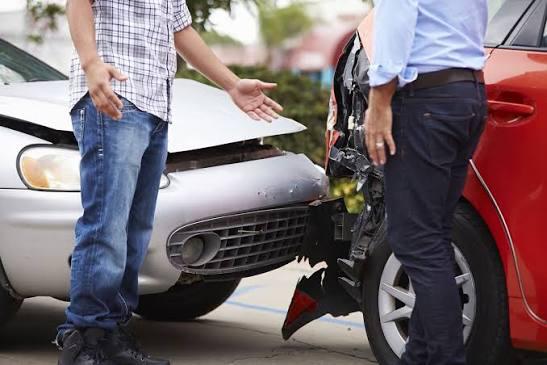
Раніше після аварії потерпілому доводилось іти до страхової компанії винуватця, а це означало чужий офіс, чужі правила й часто довге очікування. Нині є зручніша альтернатива: пряме врегулювання збитків.
Нині є зручніша альтернатива: пряме врегулювання збитків. Розібратись у ній варто заздалегідь, а чинний поліс, без якого жодна з цих процедур не працює, можна оформити на цьому сайті. Далі — що це за механізм і як ним користуватись.
Що таке пряме врегулювання
Це порядок, за якого потерпілий у ДТП може звернутись по виплату не до страховика винуватця, а до власної страхової компанії. Ви спілкуєтесь зі знайомою компанією, з якою вже маєте договір, а питання розрахунків між страховими вирішуються між ними самими. З 2025 року пряме врегулювання стало обов'язковим для всіх страхових компаній, тож кожна з них зобов'язана приймати такі звернення.
Коли можна скористатись прямим врегулюванням
Загальна умова така: у ДТП брали участь два автомобілі, обидва мали чинні поліси автоцивілки, а шкоду завдано виключно цим автомобілям. Тоді потерпілий має вибір: звернутись до власного страховика через пряме врегулювання або, як і раніше, подати заяву до компанії винуватця. Це право, а не зобов'язання, тож скористатись можна тим варіантом, який зручніший саме вам.
У складніших ситуаціях, наприклад коли є постраждалі чи в аварії задіяно більше машин, порядок може відрізнятись. Конкретні умови краще уточнювати безпосередньо в страхової компанії.
Чим пряме врегулювання зручніше
- Ви працюєте з власним страховиком, якого знаєте й чиї контакти маєте під рукою.
- Не потрібно шукати офіс чи представника компанії винуватця, яка може працювати в іншому місті.
- Одна точка контакту замість листування з чужою компанією.
Загалом це зменшує кількість зайвих кроків, які раніше потерпілий робив самостійно.
Що не змінюється
Пряме врегулювання не скасовує загальних правил. Як і раніше, ДТП потрібно правильно оформити: через європротокол, якщо виконано всі умови, або через поліцію. Страховика слід повідомити невідкладно, але не пізніше трьох робочих днів з дня події. Пошкоджене авто не ремонтують до огляду представником страхової, адже саме він фіксує збитки, від яких залежить розмір виплати. Фото, документи й листування краще зберігати до завершення справи.
Ліміти виплат
Як і в звичайному порядку, діють ліміти за ОСЦПВ. За даними на 2026 рік, це 250 тисяч гривень за шкоду майну та 500 тисяч гривень за шкоду життю й здоров'ю одного потерпілого. Якщо збитки більші, різницю доведеться відшкодовувати винуватцю самостійно. Звіряйте актуальні цифри на сайті МТСБУ, адже вони можуть змінюватись.
Чому важлива надійність власної страхової
При прямому врегулюванні ви напряму залежите від якості обслуговування власного страховика: від швидкості реакції до того, як він веде розрахунки. Тому вибір компанії стає ще важливішим, ніж раніше. Перевірте ліцензію й членство в МТСБУ, стаж на ринку та відгуки саме про виплати. Щоб заощадити час, можна орієнтуватись на сервіси, які вже зробили перевірку: на AUTO-INS у списку пропозицій надійні компанії позначені маркером «AUTO-INS рекомендує».
Типові помилки
- Затягувати зі зверненням: пропущені строки ускладнюють розгляд і можуть призвести до зменшення виплати чи регресу.
- Ремонтувати авто до огляду страховиком.
- Допускати помилки в європротоколі чи не фіксувати обставини на місці.
- Припускати, що пряме врегулювання працює в усіх випадках: умови все ж залежать від обставин ДТП.
Підсумок
Пряме врегулювання робить отримання виплати простішим і зрозумілішим: потерпілий може звертатись до власного страховика, а не шукати компанію винуватця. Але це не знімає потреби вчасно й правильно оформити ДТП, повідомити страхову протягом трьох робочих днів та не поспішати з ремонтом.